Newsblog
Argumentativ fundiert, zuweilen kontrovers, mit erkennbar normativem Standpunkt rund um die Themen Geldanlage, Altersvorsorge und Versicherungen sowie Finanzpolitik.
Investmentnews 04 | 2026 – New York, London, Paris – wer fällt zuerst?
Reise nach Jerusalem an den Anleihemärkten
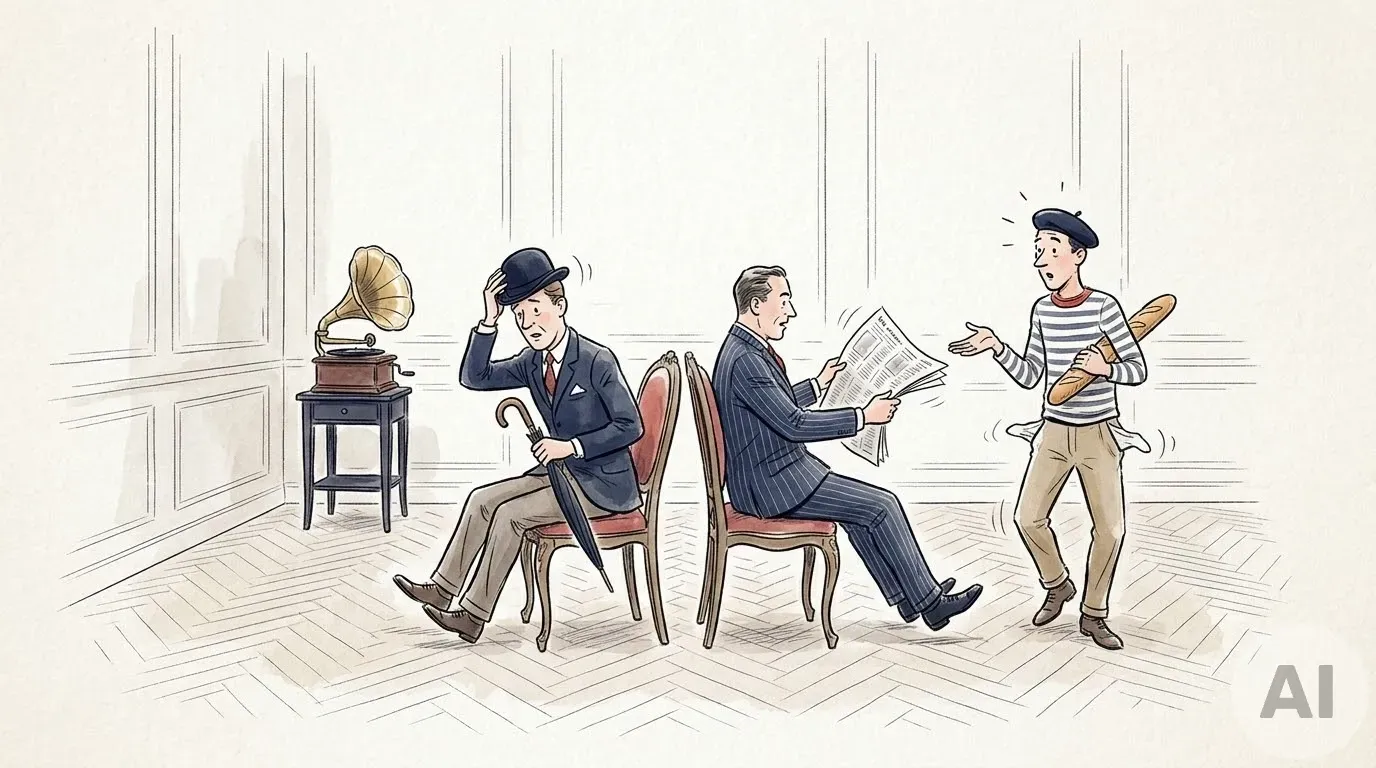
Ein jeder kennt das Kinderspiel „Reise nach Jerusalem“. Im Kreis stehen Stühle, immer einer weniger als Mitspieler. Solange die Musik läuft, ist alles fröhlich. Doch sobald sie stoppt, stürzen sich alle auf einen Platz – und einer bleibt stehen.
An den Anleihemärkten lief über ein Jahrzehnt lang die Musik: Nullzinsen, dazu kauften die Notenbanken Staatsanleihen in großem Stil. Jeder Staat fand problemlos jemanden, der ihm Geld lieh. Diese Musik ist leiser geworden. Die Zinsen steigen weltweit, und die Anleger schauen genauer hin, wem sie ihr Geld noch anvertrauen.
Drei Mitspieler drehen ihre Runden besonders schwer beladen: die USA, Großbritannien und Frankreich. New York, London, Paris – wer bleibt stehen, wenn die Musik aufhört? Meine Antwort vorweg: Paris. Denn Frankreich fehlt etwas, das die beiden anderen haben.
Das Fieberthermometer: Was Staaten für frisches Geld zahlen
Die Rendite einer Staatsanleihe ist so etwas wie das Fieberthermometer eines Landes. Sie zeigt, welchen Zins Anleger verlangen, um diesem Staat für zehn oder dreißig Jahre Geld zu leihen. Je größer das Misstrauen, desto höher das Fieber.
Im Oktober 2026 haben alle drei Patienten erhöhte Temperatur:
| Land | Rendite 10-jährige Anleihe | Was gerade passiert |
|---|---|---|
| USA | über 5 % | Zinskosten erstmals über 1 Billion Dollar im Jahr |
| Großbritannien | ca. 5,4 % (30 Jahre: über 6 %) | höchster Stand seit 1998, Haushalt am 28. Oktober |
| Frankreich | kurzzeitig über 5 % | höchster Stand seit 2002, Aufschlag zu Deutschland ca. 1,5 Prozentpunkte |
Stand: Mitte/Ende Oktober 2026, Quellen siehe unten.
USA: Die US-Regierung hat im Haushaltsjahr 2026 netto 1,05 Billionen Dollar nur für Zinsen ausgegeben. Das sind rund 3,2 % der Wirtschaftsleistung – ein Rekord, der den bisherigen Höchstwert von 1991 übertrifft. Täglich fließen damit knapp 3 Milliarden Dollar an die Gläubiger. Finanzminister Scott Bessent reagiert, indem er verstärkt kurzlaufende Anleihen ausgibt und langlaufende zurückkauft.
Großbritannien: Die Rendite 30-jähriger britischer Staatsanleihen ist Anfang Oktober über 6 % gestiegen. Damit ist Großbritannien das erste große Industrieland (G7) seit der Eurokrise 2012, das für langes Geld so viel zahlen muss. Kleine Randnotiz: G7 steht inzwischen ohnehin für „Gruppe der Großschuldner“ – sechs der sieben Mitglieder schulden mehr, als ihre Wirtschaft in einem ganzen Jahr erwirtschaftet.
Frankreich: Am 21. Oktober kletterte die Rendite zehnjähriger französischer Staatsanleihen kurzzeitig über 5 %. Das gab es zuletzt 2002. Besonders bitter: Paris zahlt inzwischen mehr Zinsen als Italien und Griechenland – die einstigen Sorgenkinder der Eurokrise.
Frankreich: 3,6 Billionen Euro und kein Ausweg in Sicht
Frankreichs Staatsschulden lagen Ende Juni 2026 bei knapp 3,6 Billionen Euro. Das entspricht 119 % der jährlichen Wirtschaftsleistung – ein historischer Höchststand. Für 2027 rechnet die Regierung selbst mit fast 122 %. Nur Griechenland und Italien sind in der Eurozone noch höher verschuldet.
Stellen Sie sich eine Familie vor, die Jahr für Jahr mehr ausgibt, als sie verdient. Frankreich macht genau das seit Jahrzehnten. Das Defizit, also die jährliche Lücke zwischen Einnahmen und Ausgaben, soll 2026 bei 5,4 % der Wirtschaftsleistung liegen. Erlaubt sind nach den EU-Regeln 3 %, auch wenn das in Brüssel offensichtlich nicht so ernst genommen wird. Denn mittlerweile erfüllen 11 der 27 Euro-Länder diese Stabilitätskriterien nicht mehr. Auch Deutschland wird dieses Kriterium 2025 nicht mehr erfüllen. Es verwundert also nicht, warum das seit 2024 laufende EU-Defizitverfahren gegen Paris niemand interessiert.
Das Problem ist weniger ökonomisch als politisch. Man muss es so deutlich sagen: Frankreich ist reformunfähig.
- Keine Mehrheit: Die Minderheitsregierung von Premierminister Sébastien Lecornu will mit dem Haushalt 2027 rund 54 Milliarden Euro einsparen. Zwei Vorgänger sind bereits an Sparplänen gescheitert.
- Reformen zurückgedreht: Um den Haushalt 2026 durchzubringen, wurde Macrons Rentenreform (Renteneintritt mit 64 statt 62) wieder gekippt.
- Die Straße: Am Wochenende des 17./18. Oktober demonstrierten rund 550.000 Menschen, es gab die schwersten Unruhen seit Jahren und rund 1.200 Festnahmen. Für das kommende Wochenende sind weitere Demonstrationen angekündigt.
- Wahlen: Im April/Mai 2027 wird ein neuer Präsident gewählt. Vor einer Wahl spart erfahrungsgemäß niemand gern.
Die Ratingagenturen haben reagiert. Fitch und S&P stufen Frankreich nur noch mit A+ ein. Moody's bewertet mit Aa3, allerdings mit negativem Ausblick – die nächste Überprüfung ist bereits für den 23. Oktober angesetzt.
Das Euro-Dilemma: Paris hat keine eigene Druckerpresse
Warum ist Frankreich gefährdeter als die USA oder Großbritannien, obwohl auch dort die Schulden explodieren? Die Antwort liegt in der Währung.
Die USA verschulden sich in Dollar, Großbritannien in Pfund. Beide Länder haben ihre eigene Notenbank – sozusagen eine eigene Druckerpresse im Keller. Im äußersten Notfall kann die Notenbank Staatsanleihen kaufen und dafür neues Geld schaffen. Pleite gehen diese Staaten auf dem Papier also nie. Der Preis dafür ist allerdings hoch: Inflation und eine schwächere Währung. Die Rechnung zahlen dann die Sparer.
Frankreich dagegen hat seine Druckerpresse 1999 abgegeben. Paris bezahlt in Euro, und über den Euro entscheidet die Europäische Zentralbank (EZB) in Frankfurt am Main – für alle 21 Euroländer gemeinsam. Frankreich ist damit wie ein Mitbewohner in einer Wohngemeinschaft mit gemeinsamer Haushaltskasse.
Wer sich übernimmt, kann nicht einfach selbst Geld nachdrucken. Er ist auf das Wohlwollen der Mitbewohner angewiesen.
Genau dieses Wohlwollen ist derzeit begrenzt:
- Die EZB winkt ab: EZB-Präsidentin Christine Lagarde – selbst Französin – hat am 14. Oktober klargestellt, dass Frankreich seine Schuldenprobleme zuerst selbst lösen muss, durch einen konsolidierten Haushalt.
- Das Notfallinstrument hat Bedingungen: Die EZB kann mit dem sogenannten TPI (Transmission Protection Instrument) unbegrenzt Anleihen eines Eurolandes kaufen. Aber nur, wenn der Zinsanstieg „ungerechtfertigt“ und ungeordnet ist und das Land die europäischen Haushaltsregeln einhält. Ein Land im EU-Defizitverfahren erfüllt das nur schwer.
- Deutschland ist kein unerschöpflicher Zahlmeister: Früher hätte Deutschland im Ernstfall die Hauptlast getragen. Doch auch Berlin macht inzwischen Rekordschulden – dazu gleich mehr.
Das ist der Kern des Problems: Die USA und Großbritannien können ihre Schulden im Zweifel „weginflationieren“. Frankreich kann nur sparen, auf Hilfe hoffen – oder am Ende den Internationalen Währungsfonds (IWF) rufen, so wie Griechenland ab 2010.
Die französische Rechnung: Am Ende zahlt Deutschland?
Paris hat längst einen anderen Ausweg im Blick: gemeinsame europäische Schulden. Präsident Macron fordert seit Jahren sogenannte Eurobonds, zuletzt im Februar 2026 für Investitionen in Verteidigung, Technologie und Klimaschutz. Sein Argument: Die EU sei im Vergleich zu den USA und China zu wenig verschuldet.
Der Haken: Bei gemeinsamen Schulden haften alle gemeinsam – und die stärkste Volkswirtschaft trägt den größten Teil. Ein Land mit 119 % Schuldenquote würde sich so die gute Bonität der anderen ausleihen. Bundeskanzler Merz hat Eurobonds deshalb eine klare Absage erteilt. Mit dem Corona-Wiederaufbaufonds (rund 800 Milliarden Euro) wurde die Tür zur Vergemeinschaftung allerdings schon einmal geöffnet. Aus meiner Sicht rechnet Paris fest damit, dass sie sich weiter öffnet – und am Ende der deutsche Steuerzahler mitbezahlt. Das sollte Deutschland nicht wollen.
Zumal Deutschland selbst nicht mehr der solide Musterschüler von früher ist. Die deutschen Staatsschulden lagen Ende März 2026 bei 2,9 Billionen Euro bzw. 64,4 % der Wirtschaftsleistung. Über Sondervermögen für Bundeswehr und Infrastruktur wird die Schuldenbremse umgangen, allein für das kommende Jahr sind neue Kredite von mehr als 200 Milliarden Euro geplant. Und das ist nur die offizielle Zahl: Rechnet man die Pensionszusagen für Beamte und die ungedeckten Rentenversprechen hinzu, kommt die Stiftung Marktwirtschaft auf eine tatsächliche Last von über 450 % der Wirtschaftsleistung. So ehrlich sollten wir Deutschen uns bei der Diskussion um immer neue Schulden machen. Noch steht Deutschland auf dem Papier gut da. Aber wer für die Schulden anderer bürgen soll, während er selbst immer mehr Schulden aufnimmt, riskiert eines Tages selbst seinen sicheren Stuhl, um im Bild der „Reise nach Jerusalem“ zu bleiben.
Und wenn die Gläubiger ihr Geld zurückwollen?
Wer leiht Frankreich eigentlich all das Geld? Ein großer Teil kommt aus dem Ausland – und ein wichtiger Teil davon aus Asien.
Der Schweizer Vermögensverwalter Quantex beschreibt das in seinem Anlegerbrief von Oktober sehr anschaulich: Seit der Asienkrise 1997 haben Länder wie China, Japan, Südkorea oder Taiwan mit ihren Exportüberschüssen Währungsreserven von rund 5.000 Milliarden Dollar angehäuft. Angelegt wurde dieses Geld überwiegend in Staatsanleihen der USA und der Euroländer. Vereinfacht gesagt: Asien hat jahrzehntelang den Konsum und die Sozialsysteme des Westens mitfinanziert.
Allein japanische Investoren halten laut Bloomberg rund 145 Milliarden Euro an französischen Staatsanleihen. Lange gab es in Japan praktisch keine Zinsen, also lohnte sich der Umweg über Paris. Doch inzwischen gibt es auch zu Hause im Yen wieder ordentliche Zinsen. Warum sollte ein japanischer Pensionsfonds dann weiter einen Staat finanzieren, der seine Finanzen nicht in den Griff bekommt?
Zieht nur ein Teil dieser Gläubiger sein Geld ab, steigen die französischen Zinsen weiter. Höhere Zinsen bedeuten höhere Zinskosten, höhere Zinskosten ein höheres Defizit. Ökonomen nennen das eine Schuldenspirale – und genau davor fürchten sich die Märkte.
Fazit: Wer fällt zuerst – und was heißt das für uns Anleger?
Wenn die Musik aufhört, steht Paris am wahrscheinlichsten ohne Stuhl da. Die USA und Großbritannien haben ebenfalls gewaltige Schuldenprobleme. Aber sie besitzen ihre eigene Druckerpresse und können sich notfalls Zeit kaufen – auf Kosten des Geldwerts. Frankreich hat diese Möglichkeit nicht. Es benötigt entweder einen echten Sparkurs, den die Straße nicht mitträgt, oder die Hilfe der europäischen Partner, die dafür Bedingungen stellen werden.
Das heißt nicht, dass Frankreich morgen zahlungsunfähig ist. Das Land hat weiterhin Zugang zu den Kapitalmärkten, und die EZB hat Instrumente in der Hinterhand. Die EZB darf Staaten kein Geld leihen – sie darf ihnen nur die Schulden abnehmen, sobald diese einmal kurz bei einem Investor zwischengeparkt waren. Bezahlt wird mit frisch gedrucktem Geld. Nur dass dafür heute keine Druckerpresse mehr nötig ist, sondern ein Mausklick. Und die Rechnung? Die zahlen am Ende die Sparer – mit der schleichenden Entwertung ihres Geldes. Die Richtung ist klar: Die Zeit des billigen Geldes für hoch verschuldete Staaten ist vorbei.
Für Ihre Geldanlage ziehe ich daraus folgende Schlüsse:
- Anleihen nur von soliden Staaten: Staatsanleihen gehören für mich weiterhin ins Depot – aber lediglich von wirklich kreditwürdigen Ländern. Ein hoher Zins ist kein Geschenk, sondern eine Risikoprämie.
- Nicht alles auf eine Währung setzen: Wer ausschließlich in Euro oder Dollar spart, trägt das Risiko, dass die Schulden über Inflation und Abwertung bezahlt werden. Währungen solider Länder wie der Schweiz, Norwegens oder Schwedens können eine sinnvolle Beimischung sein.
- Aktien bleiben das Fundament: Gute Unternehmen können Preise anpassen und ihre Gewinne in die Zukunft tragen. Ein Staat kann das nicht.
- Edelmetalle als Versicherung: Physisches Gold und Silber sowie Minenaktien schützen dort, wo Papiergeld an Vertrauen verliert.
Für meine Kunden ist das nichts Neues: Unsere Portfolios sind seit Jahren exakt so aufgestellt.
Nachgefragt: Warum treten wir nicht einfach aus?
Bevor meine Investmentnews online gehen, lasse ich sie im privaten Kreis lesen. Freunde, Bekannte, kritische Geister. Dieses Mal kam nach dem Lesen eine Frage, welche mittlerweile häufiger zu hören ist: „Wenn das alles so ist – warum treten wir dann nicht einfach aus dem Euro aus?“
Was folgte, war eine Diskussion, wie man sie sich am Küchentisch nur wünschen kann. Die eine Seite war sich sicher: Das geht nicht. Deutschland ist der größte Gewinner des Euro. Eine Studie des Centrums für Europäische Politik kam 2019 auf einen Wohlstandsgewinn von rund 1,9 Billionen Euro in knapp zwanzig Jahren – etwa 23.000 EUR pro Kopf. Eine neue D-Mark würde sofort massiv aufwerten, unsere Exporte würden über Nacht teurer.
Die andere Seite hielt dagegen: „Und was ist mit der Schweiz?“ Ein kleines Land mitten in Europa, mit eigener Währung, solider Wirtschaft und Staatsfinanzen, von denen wir nur träumen können. Der starke Franken hat den Schweizer Unternehmen zwar oft wehgetan – aber er hat sie auch gezwungen, besser zu werden statt billiger.
Eine Einigung gab es an diesem Abend nicht, und ich glaube, das ist auch gut so. Denn mitgenommen habe ich hauptsächlich eines: Ein Austritt aus dem Euro ist heute kein realistisches Szenario. Die Verträge sehen ihn nicht einmal vor. Und vereinfacht gesagt schulden uns die anderen Euroländer rund eine Billion Euro – Geld, das bei einem Austritt womöglich weg wäre. Aber ein Denkverbot sollte der Austritt trotzdem nicht sein.
Und Deutschland hätte dafür ein Ass im Ärmel, über das selten gesprochen wird: 3.350 Tonnen Gold – die zweitgrößten Goldreserven der Welt, Ende 2025 rund 395 Milliarden Euro wert. Dieses Gold gehört der Bundesbank, nicht der EU und nicht der EZB. Es ist das Fundament, auf dem man im Ernstfall Vertrauen in eine eigene Währung aufbauen könnte.
Man muss die Karte nicht spielen. Aber man sollte wissen, dass man sie hat.
--
Mein Investmentteam im Backoffice hat in seinem aktuellen Quartalsausblick ebenfalls die steigenden Zinsen, die Staatsverschuldung und die Folgen für die Kapitalmärkte analysiert. Wie immer sehr lesenswert.
»Investmentnews – Kapitalmarkt-Ausblick 04/2026«
Ich wünsche Ihnen viel Freude und neue Erkenntnisse beim Lesen.
Quellenangaben
21.10.2026 | Traders Agency / Reuters | Französische 10-jährige Rendite kurzzeitig über 5 %
20.10.2026 | Ideal Investisseur (Daten Banque de France & Bundesbank) | Renditeabstand Frankreich – Deutschland
19.10.2026 | CNBC | Schwerste Unruhen in Frankreich seit Jahren
19.10.2026 | IndexBox / UBS | Ratings Frankreich vor Moody's-Überprüfung am 23. Oktober
17.10.2026 | Fortune | US-Zinskosten im Haushaltsjahr 2026
14.10.2026 | Handelsblatt | Lagarde: EZB greift offenbar nicht am Anleihemarkt ein
06.10.2026 | Euronews | Frankreichs Staatsschuldenkrise erklärt
08.10.2026 | ms-aktuell | Frankreich: Ökonomen warnen vor wachsender Schuldengefahr
07.10.2026 | US News / Reuters | Britische 30-jährige Renditen auf 28-Jahres-Hoch
01.10.2026 | Bloomberg | Großbritannien als erste G7-Nation mit 6 % Rendite seit der Eurokrise
01.10.2026 | Yahoo Finance / AFP | Frankreich legt Sparhaushalt 2027 vor
29.09.2026 | Handelsblatt | Frankreichs Staatsverschuldung steigt auf Rekordwert
18.09.2026 | ZDFheute | Deutschlands Rekordschulden: 2,8 Billionen Euro
2026 | EU‑Debt-Map (Daten Eurostat) | Deutschlands Staatsverschuldung Q1 2026: 2,90 Billionen Euro
12.02.2026 | Euronews | Merz: „Ich werde Eurobonds nicht unterstützen“
10.02.2026 | Euronews | Macron fordert gemeinsame EU-Schulden
Februar 2026 | ZDF-heute | Eurobonds: Günstige Kredite auf Kosten Deutschlands?
08.2025 | Stiftung Marktwirtschaft | Ehrbarer Staat? Update der Generationenbilanz 2025 (PDF)
2019 | cep – Centrum für Europäische Politik | 20 Jahre Euro: Verlierer und Gewinner
2026 | Cash Online | Bundesbank: Goldreserven Ende 2025 bei 395 Milliarden Euro
16.10.2026 | Quantex | InvestorNewsletter/Quantex_Werte_2026_10
Hinweis: Die auf den Internetseiten von ihr-freier-finanzberater.de enthaltenen Angaben, Publikationen und Mitteilungen sind ausschließlich zur allgemeinen Information bestimmt. Sie sind keine individualisierte Empfehlung, insbesondere keine Anlage-, Vermögens-, Steuer- oder Rechtsberatung, und dürfen nicht als solche verstanden oder genutzt werden. Sie stellen keine Anlageberatung dar und sind auch nicht als solche aufzufassen. Allein verbindliche Grundlage eines Kaufs von Anteilen an offenen Investmentvermögen sind die jeweiligen gesetzlich erforderlichen Anlegerinformationen, auch bekannt als Basisinformationsblatt, und die Verkaufsprospekte. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung. Die tatsächlichen Entwicklungen und Ergebnisse können erheblich von den vergangenen Ergebnissen abweichen. Die Prüfung der Geeignetheit von Investmentfonds für Privatanleger hat allein durch den Vermittler zu erfolgen. Die auf den Internetseiten von ihr-freier-finanzberater.de enthaltenen Informationen habe ich sorgfältig recherchiert und geprüft, dennoch übernehme ich keine Haftung oder Garantie für Richtigkeit, Vollständigkeit und Aktualität der Angaben. Auf den Internetseiten von ihr-freier-finanzberater.de finden Sie Verweise (Links) zu anderen Seiten im Internet, die z. B. als Quellenangaben dienen. Ich habe keinen Einfluss auf die Gestaltung und den Inhalt dieser Internetseiten. Die Haftung im Kontext der Nutzung der Informationen, der Verweise, des Vertrauens auf deren Richtigkeit oder des Betriebs der Internetseite Dritter ist ausgeschlossen.