Einmalanlage | Sparpläne


Vorsorge für schlechte Zeiten treffen

– Wer heutzutage einen Teil seines Geldes beiseitelegt, hat die Möglichkeit, in den kommenden Jahren größere Ausgaben zu tätigen. Dies liegt daran, dass Banken Zinsen zahlen, Aktien Dividenden ausschütten und Immobilien Mieteinnahmen generieren. Wer zunächst Geld anspart und anschließend erwirbt, zahlt insgesamt weniger als jemand, der zuerst kauft und dann die Schulden begleicht. Sparen bedeutet also Verzicht auf sofortigen Konsum oder, anders ausgedrückt, wir verschieben unseren Konsum lediglich in die Zukunft!


Der wichtigste Grund zum Sparen ist das Anlegen eines finanziellen Polsters für Notfälle. In diesem Fall ist die schnelle Verfügbarkeit des Geldes wichtiger als ein hoher Zinssatz. Tages- und Festgelder sind hier besonders geeignet. Alternativ kann auch ein Wertpapierdepot in Betracht gezogen werden. Diese Option ist in jedem Fall sicher, da wir keine Einlagensicherung benötigen, nicht ins Ausland gehen müssen, um höhere Zinsen zu erhalten, und nicht auf die europäische Einlagensicherung angewiesen sind. Zudem gelten die meisten Einlagen als Sondervermögen und sind somit geschützt.

Ganz gleich, ob kurz-, mittel- oder langfristig und für welche Ziele auch immer – die größte Herausforderung besteht darin, die passende Anlageform zu wählen. Das berühmte Dreieck oder besser gesagt das Spannungsfeld zwischen Rendite, Verfügbarkeit und Sicherheit gilt es zu berücksichtigen.


In den vergangenen Jahren ist die Diskussion um die Kosten in den Vordergrund gerückt. Günstig oder am besten kostenlos sollte es sein. Dabei gerät der eigentliche Fokus aus dem Blickfeld: Wo investiere ich, welche Risiken gehe ich ein, handelt es sich um eine nachhaltige und zukunftsorientierte Anlage gemäß Ihren Vorstellungen und vor allem, ist es sicher?


Insbesondere in Bezug auf den letzten Aspekt werden sich Anleger schmerzlich an Erfahrungen mit Zertifikaten, geschlossenen Fonds, zweifelhaften Goldsparplänen oder Windparkprojekten erinnern. Sowie die Junge Generation an vorbörsliche Aktien und Optionsscheine, Neuartige NFTs und ICO Tokens (digitale Assets) und ominöse Kryptobörsen die in Social Media gehypt werden.


Börsencrash und Krisen kommen und gehen

Wirtschaftskrisen sind keine Erfindung der Moderne.  Seitdem es einen Handel gibt, gibt es die Möglichkeit, dass der Handel zusammenbricht.

Schon im 17. Jahrhundert erschütterte ein Zusammenbruch die Handelswelt. In den Niederlanden kollabierte 1637 der Markt für Tulpenzwiebeln.


Davor hatten zahlreiche Menschen ihr Vermögen in Tulpenzwiebeln angelegt. Optionsgeschäfte gerieten in den Fokus. Anstelle der physischen Zwiebel florierte der Handel mit Optionen, Kauf- und Lieferrechten. Kursgewinne von über 1000 % waren keine Ausnahme. Eine Zwiebel wechselte dabei auch schon bis zu zehnmal am Tag den Besitzer. Vom Adel bis zum Knecht spekulierten die Menschen mit den Knollen. „Gier schaltet Verstand aus.“


  • 1929: Der »Schwarze Freitag« löst eine Weltwirtschaftskrise aus
  • 1973 & 1979: Ölpreiskrise
  • 1987: Computerhandel gestützter Crash – Kursstürze von 23 % verliefen wie eine Kettenreaktion
  • 1997: Währungskrise in Südostasien
  • 2000: Dotcom-Blase platzt, der »Neue Markt« bricht zusammen
  • 2001: Terroranschläge in den USA »9/11«
  • 2008: Eine Hypothekenkrise in den USA wird zur globalen Finanzkrise
  • 2020: Krise durch den Coronavirus COVID-19
  • 2022: Angriff Russlands auf die Ukraine
  • 2023: Angriff der Hamas auf Israel und infolge Domizid des Gazastreifens
  • 2026: US-Militärintervention in Venezuela
  • 2026: Globale Öl- und Energiekrise durch israelisch-US-amerikanischen Großangriff auf den Iran

          … (Auflistung nicht vollständig)

Börsencrash und Krisen kommen und gehen

Wirtschaftskrisen sind keine Erfindung der Moderne.  Seitdem es einen Handel gibt, gibt es die Möglichkeit, dass der Handel zusammenbricht.

Schon im 17. Jahrhundert erschütterte ein Zusammenbruch die Handelswelt. In den Niederlanden kollabierte 1637 der Markt für Tulpenzwiebeln.


Davor hatten zahlreiche Menschen ihr Vermögen in Tulpenzwiebeln angelegt. Optionsgeschäfte gerieten in den Fokus. Anstelle der physischen Zwiebel florierte der Handel mit Optionen, Kauf- und Lieferrechten. Kursgewinne von über 1000 % waren keine Ausnahme. Eine Zwiebel wechselte dabei auch schon bis zu zehnmal am Tag den Besitzer. Vom Adel bis zum Knecht spekulierten die Menschen mit den Knollen. „Gier schaltet Verstand aus.“


  • 1929: Der »Schwarze Freitag« löst eine Weltwirtschaftskrise aus
  • 1973 & 1979: Ölpreiskrise
  • 1987: Computerhandel gestützter Crash – Kursstürze von 23 % verliefen wie eine Kettenreaktion
  • 1997: Währungskrise in Südostasien
  • 2000: Dotcom-Blase platzt, der »Neue Markt« bricht zusammen
  • 2001: Terroranschläge in den USA »9/11«
  • 2008: Eine Hypothekenkrise in den USA wird zur globalen Finanzkrise
  • 2020: Krise durch das Coronavirus COVID-19
  • 2022: Angriff Russlands auf die Ukraine
  • 2023: Angriff der Hamas auf Israel und infolge Domizid des Gazastreifens
  • 2026: US-Militärintervention in Venezuela
  • 2026: Globale Öl- und Energiekrise durch israelisch-US-amerikanischen Großangriff auf den Iran

          … (Auflistung nicht vollständig) 

Sollten wir also all unsere Ersparnisse unter das Kopfkissen legen? Dies wäre eine Option, wenn es keine Inflation gäbe. In einer Marktwirtschaft unterliegen die Preise von Gütern und Dienstleistungen ständigen Schwankungen. Steigende Preise werden als Inflation bezeichnet. Falls Ihre Rendite geringer ausfällt als die Inflationsrate, verliert Ihr Vermögen an Wert.


Die offiziell ermittelte Inflation und die subjektiv wahrgenommene Inflation können stark voneinander abweichen. Diese hängt von individuellen Lebensumständen und der Nutzung von Dienstleistungen ab. Daher ist es von Bedeutung, die persönliche Inflationsrate zu kennen, um den Mindestgewinn einer Investition ermitteln zu können.  Inflationsrechner
Lehre aus der Vergangenheit


Investieren Sie nur in das, was Sie verstehen, und setzen Sie nicht alles auf eine Karte. Märkte leben von Geschichten: von der neuen Technologie, die alles verändert, oder von magischen Unternehmen. Doch wo niemand mehr zweifelt, wird nicht mehr gerechnet. Und am Ende, wenn die Geschichten leiser werden, bleiben die Zahlen. Spätestens in der Krise bereinigen sie die Erzählungen, die niemand mehr nachgerechnet hat, und die Märkte ordnen sich neu. Wer die richtigen Anlageklassen sinnvoll verbindet, ist auf diese Neuordnung vorbereitet.

Assets

Anlageklassen

Liquidität und Geldmarktinstrumente

Tagesgeldkonten, Festgeldkonten oder Geldmarktfonds

Festverzinsliche Wertpapiere/ Rentenpapiere

Sie verborgen ihr Geld, für eine bestimmte Dauer, zu einem bestimmten Zinssatz. „to rent“

Formen können Staatsanleihen (Bundesschatzbriefe), Firmenanleihen, Pfandbriefe, Inflationsindexierte Anleihen usw. sein.

Immobilien

Eigentümer eines bebauten Grundstücks mit Wohnimmobilien oder Gewerbeeinheiten. Aber auch unbebaute Grundstücke, Wald und Feld.

Währungen / Devisen

Hart- und Weichwährungen, aber auch Kryptowährung – digitale Zahlungsmittel, die auf kryptografischen Werkzeugen wie Blockchains und digitalen Signaturen basieren.

Aktien

Sie werden Miteigentümer eines Unternehmens, verbrieft durch eine Aktie oder über Fonds/ ETF, welche in Standardwerte, mittlere u. kleine Werte, Versorgertitel usw. investieren.

Rohstoffe

Sachwerte mit einem realen inneren Wert ohne Erwirtschaftung von Zinsen, Dividenden oder Ähnlichem. Beispiele sind Öl, Gas, Erze, landwirtschaftliche Güter, aber auch Edelmetalle wie Gold oder Silber.


Investmentfonds und ihre Unterschiede

Die richtige Auswahl und Gewichtung von Anlageklassen


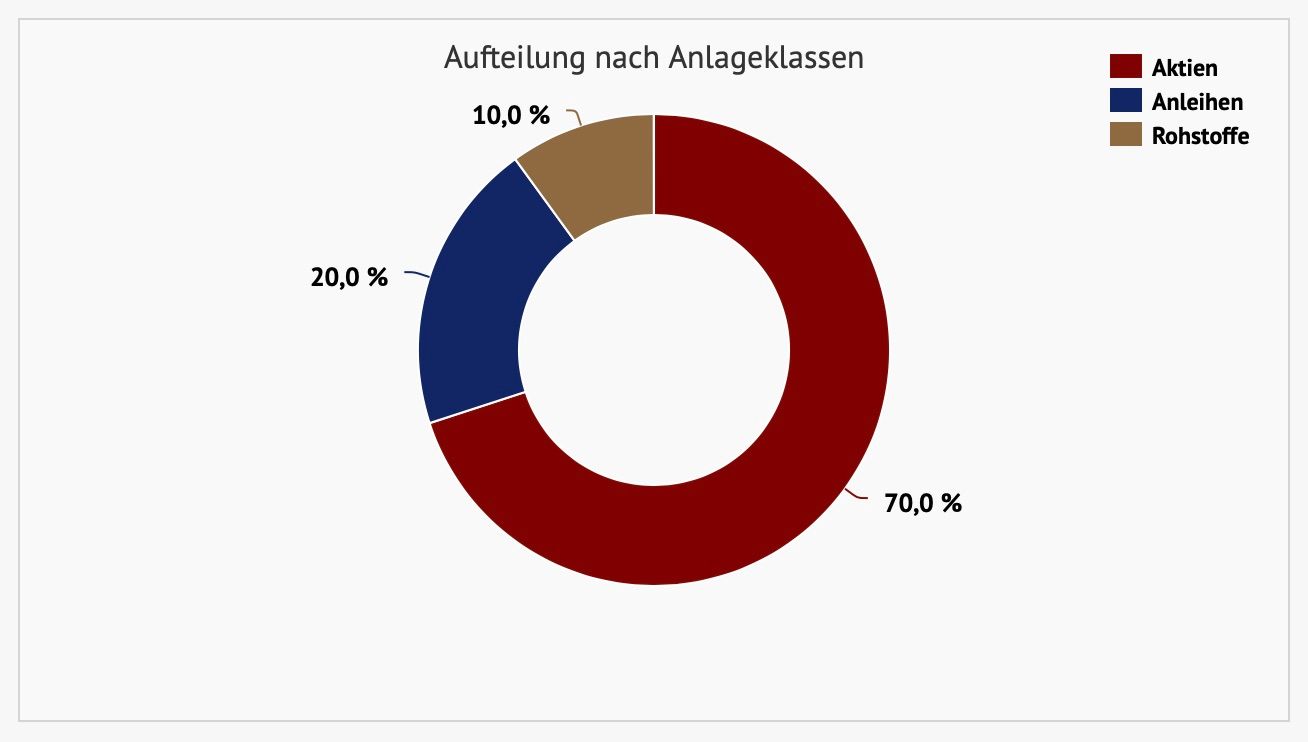
Welche Anlageklassen sinnvoll kombiniert und wie sie gewichtet werden, hängt primär von Ihrer Risikobereitschaft und Ihrem Anlagehorizont ab.

Für jede Anlageklasse gibt es Fonds, die viele einzelne Anlagen bündeln. Diese Streuung senkt das Risiko, das von einzelnen Wertpapieren ausgeht. Gegen einen Einbruch des gesamten Marktes schützt sie allerdings nicht. Zu den gängigen Fondsarten gehören Rentenfonds, Aktienfonds, Immobilienfonds, Rohstofffonds und Mischfonds.


Aktive und passive Fonds: der Unterschied


Bei aktiv verwalteten Fonds entscheidet ein Fondsmanagement, worin das Geld angelegt wird. Unterstützt von Analysten bewerten diese Teams die Märkte, suchen nach aussichtsreichen Anlagen und prüfen Unternehmen auf ihre langfristigen Erfolgschancen. Ändern sich die Rahmenbedingungen, können sie sich gezielt aus Märkten oder Unternehmen zurückziehen. Wer selbst wenig Zeit oder Fachwissen hat, überträgt diese Arbeit damit an Profis.


Aktive Fonds sind an keinen Index gebunden. Viele orientieren sich an einem Vergleichsindex, müssen ihm aber nicht folgen. Gerade in Krisen können sie deutlich von ihm abweichen, etwa um Risiken zu senken oder um unterbewertete Wertpapiere zu kaufen, wenn andere in Panik verkaufen.


Den Rahmen setzen die Anlagegrundsätze im Verkaufsprospekt und die gesetzlichen Vorgaben.

Die Fondsgesellschaft ist dabei gesetzlich verpflichtet, ausschließlich im Interesse der Anleger zu handeln.


Die intensivere Betreuung verursacht höhere laufende Kosten. Entscheidend ist deshalb die Rendite nach Kosten. Viele halten ETFs grundsätzlich für überlegen, weil sie kaum Kosten verursachen. Doch niedrige Kosten sind noch keine Rendite. Liegt ein aktiver Fonds über fünf, sieben oder zehn Jahre nach Abzug aller Kosten vor dem ETF, war er für den Anleger die bessere Wahl.


Passive Fonds (ETFs)


Passive Fonds treffen keine eigenen Anlageentscheidungen. Sie bilden einen Index wie den MSCI World oder den DAX nach: physisch, indem sie die enthaltenen Aktien kaufen, oder synthetisch über Swaps. Gehandelt wird nur, wenn sich die Zusammensetzung des Index ändert. Ziel ist die Rendite des Index abzüglich der Kosten, nicht mehr und nicht weniger.


Was dabei „der Markt“ ist, legt der Indexanbieter fest. Welche Länder etwa als Industrieländer gelten, entscheidet MSCI nach eigenen Kriterien. Beim MSCI World bestimmt zudem allein der Börsenwert die Gewichtung, also den Preis, den Anleger heute für ein Unternehmen zahlen.


Umsatz, Gewinn oder Substanz spielen dabei keine direkte Rolle. Der Index kauft nicht, was günstig ist, sondern was groß geworden ist, egal ob es teuer ist. Wer einen ETF kauft, übernimmt dieses Weltbild.

Smart-Beta-ETFs und aktive ETFs


Zwischen beiden Welten gibt es Mischformen. Smart-Beta-ETFs, auch Faktor-ETFs genannt, folgen weiterhin festen Regeln. Sie gewichten aber anders als der Marktindex, etwa nach Faktoren wie Value oder Qualität oder nach Unternehmenskennzahlen wie Umsatz und Dividenden statt nach dem Börsenwert.


Aktiv verwaltete ETFs gehen einen Schritt weiter: Hier entscheidet wieder ein Fondsmanagement, und das Ziel ist eine Rendite über dem Markt. Das ist dasselbe Ziel, das aktive Fonds seit über 100 Jahren verfolgen, nur in der (Werbe-)Hülle eines ETF.


Gescheitert ist das passive Abbild eines Marktes damit nicht. Es ist aber auch nicht die Einheitslösung, als die es gern verkauft wird. Aktive Fonds, Smart-Beta-ETFs und klassische ETFs haben je nach Marktzugang, Marktphase und Zielsetzung ihre Berechtigung. Ein gut aufgestelltes Depot kennt deshalb keine Denkverbote. Es setzt sich aus den Fonds zusammen, die nach Kosten überzeugen und zu Ihrer Anlagephilosophie passen.


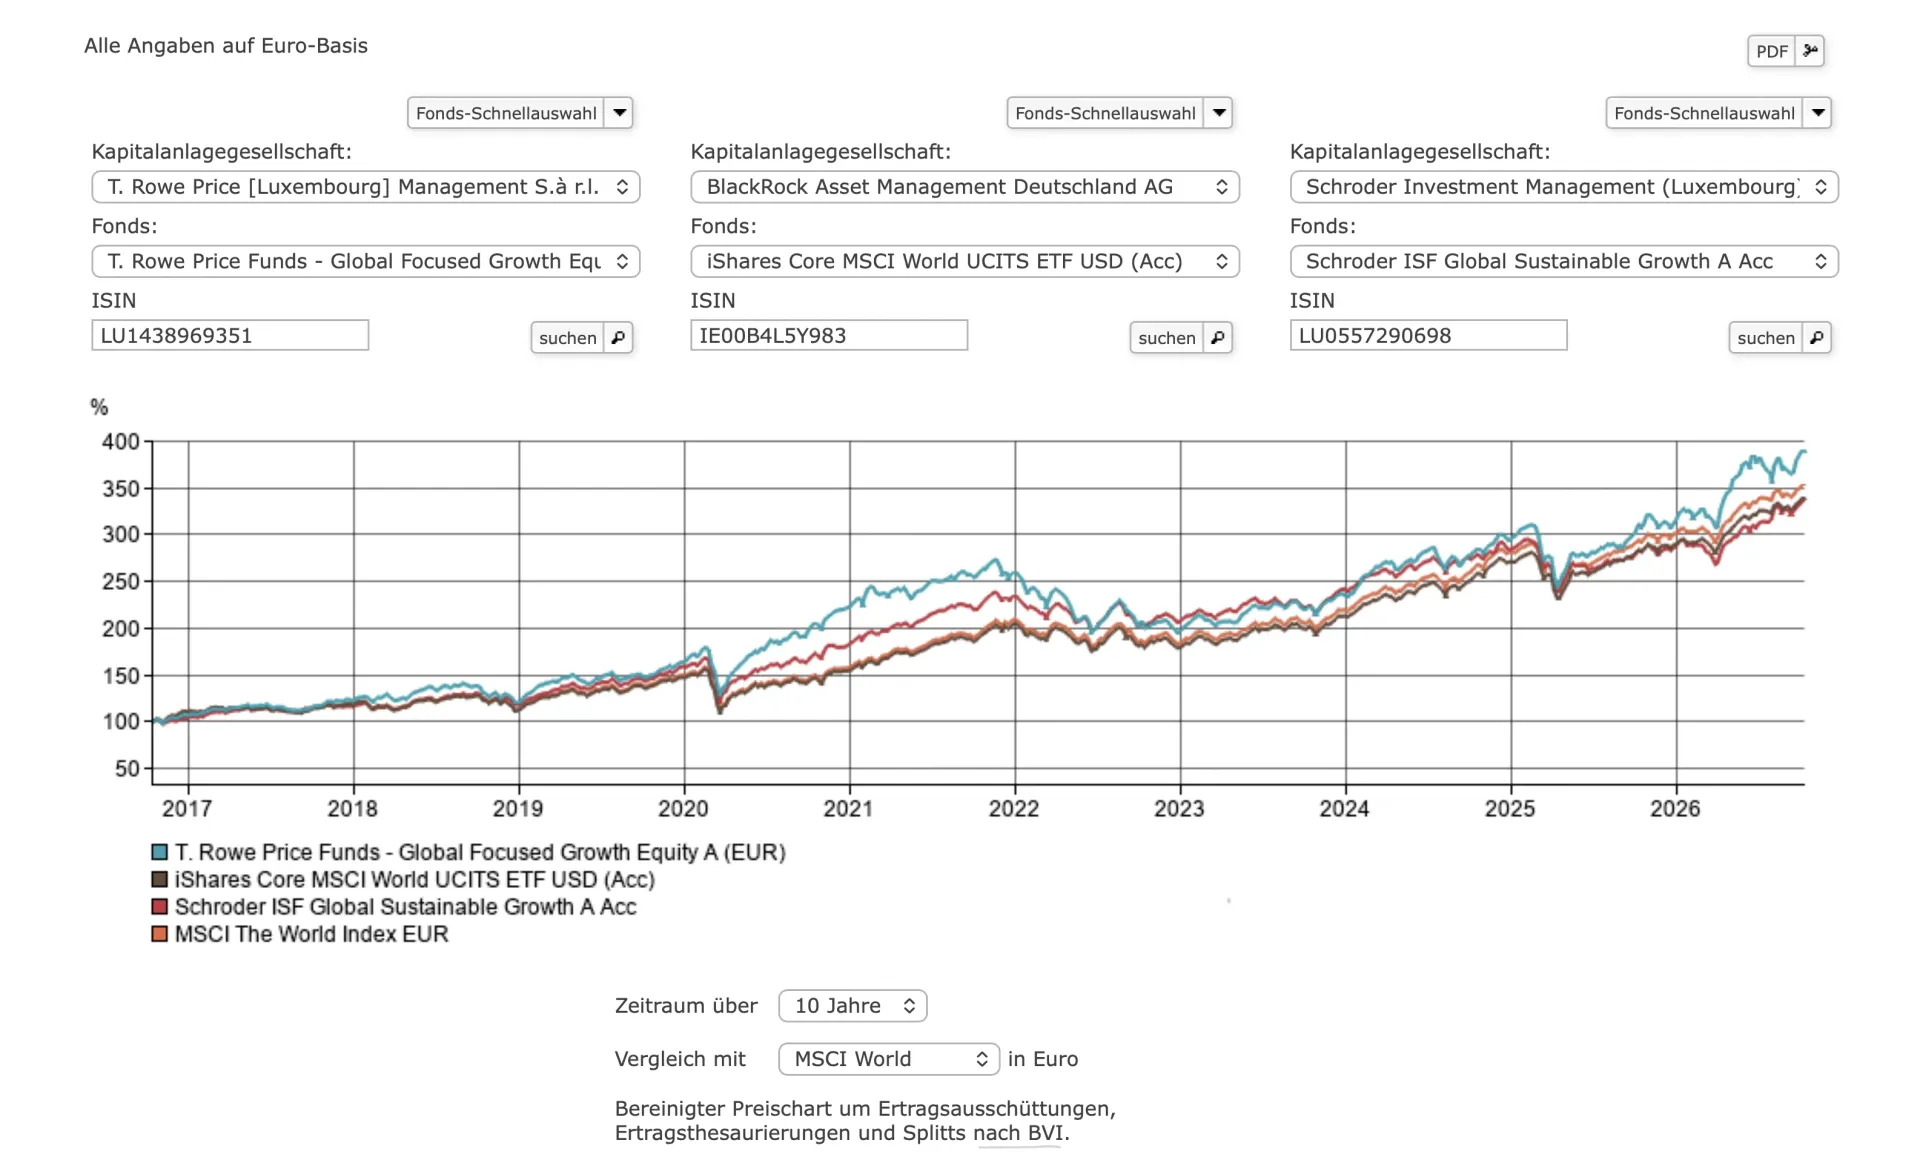
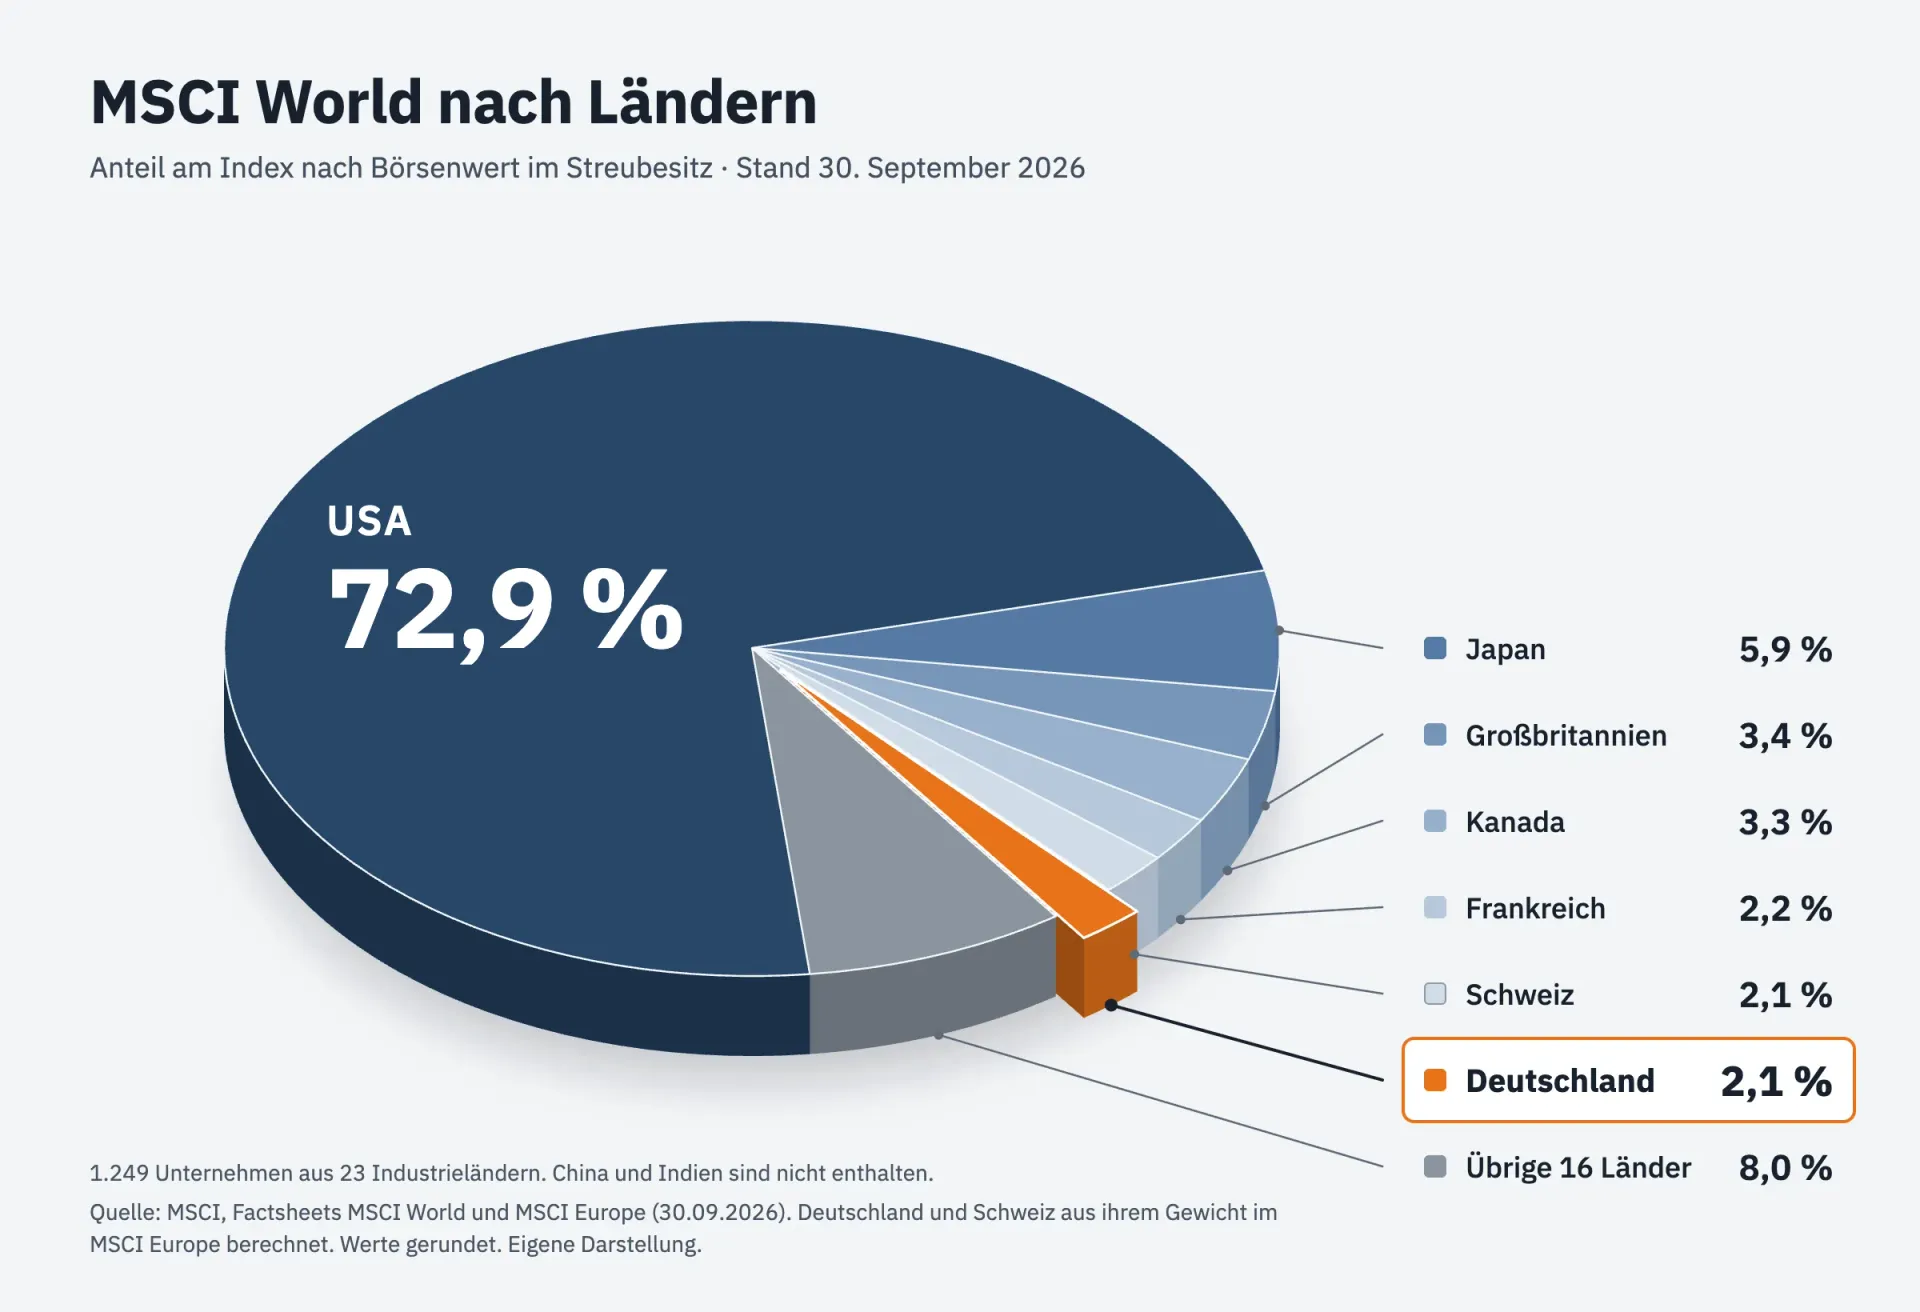
Im folgenden Vergleich treten vier an: der MSCI World selbst, ein passiver ETF darauf und zwei aktiv verwaltete globale Aktienfonds. Zur Einordnung: Der MSCI World besteht zu 72,9 % aus US-Aktien (Stand 30. September 2026) und enthält definitionsbedingt weder China noch Indien. Ein echter Weltindex ist das kaum noch.


MSCI World nach Ländern

Alle Kosten auf Fondsebene, etwa die Verwaltungsvergütung und die Gebühren der Verwahrstelle, sind in der Wertentwicklung nach der BVI-Methode bereits abgezogen. Eine aktive Anlagepolitik oder die Einhaltung von Nachhaltigkeits- und ethischen Kriterien (Sustainable), etwa der Ausschluss von Rüstungsunternehmen und von Unternehmen mit hoher Schuldenlast, Kinderarbeit in der Lieferkette oder ohne wirksame Kontrollen gegen Korruption, muss langfristig keine Minderrendite gegenüber dem ETF bedeuten. 


Eine ausschließliche Konzentration auf ETFs bei der Fondssuche kann kritisch sein, insbesondere in kleineren Märkten, da dies das Risiko erhöht und Chancen ungenutzt lässt. Ein Portfolio aus aktiven und passiven Fonds schafft den notwendigen Wettbewerb, um Chancen in allen Märkten und Anlageklassen optimal zu nutzen.


Flexible Geldanlage für Jeden


Ein Fonds ist für jeden Anleger geeignet. Aber wie funktioniert eigentlich ein Investmentfonds?

Die Broschüre des Bundesverbandes Investment und Asset Management e. V. informiert über die verschiedenen Arten von Fonds, ihre Kosten sowie ihre Vorzüge.

zur Broschüre

Investmentfonds | Sparpläne | Entnahmepläne

Gerne berate ich Sie zu jeglichen Anlagen aus dem regulären Bereich der offenen Investmentfonds mit staatlicher Aufsicht - 

persönlich oder in einer Onlineberatung  

Depotstrukturierung  | Depotoptimierung | Depotbetreuung

auch Übernahme von Depots bei Fremdbanken

sowie Optimierung von Fondspolicen

Portfolio gestalten

Die Portfoliostrategie ist seit Jahrzehnten ein Standardinstrument von Anlegern und Anlageberatern. Die Vermittlung einzelner Fonds wird immer seltener.


Das Konzept der modernen Portfoliotheorie ist untrennbar mit dem Ökonomen Harry M. Markowitz verbunden, der 1990 den Wirtschaftsnobelpreis erhielt.


Was verbirgt sich hinter der bereits in den 1950er-Jahren entwickelten Theorie? Welche Annahmen liegen ihr zugrunde – und stimmt sie heute noch?


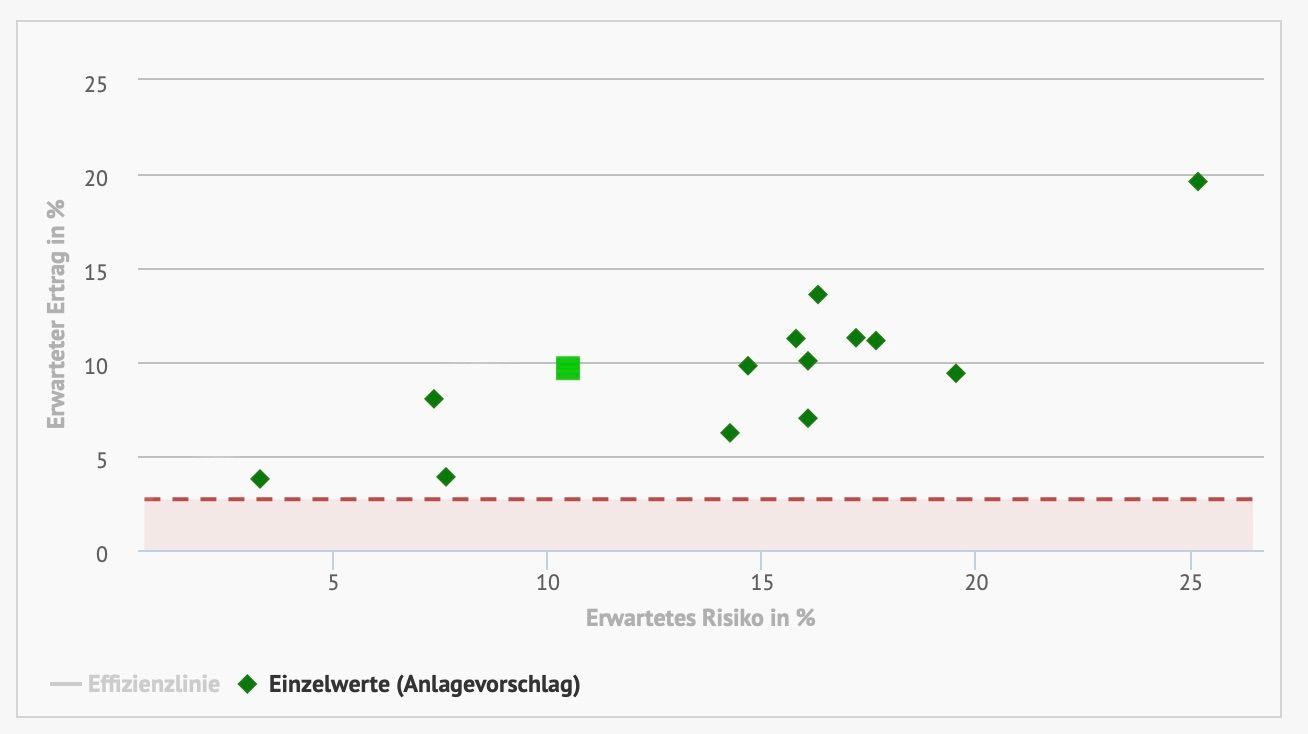
Markowitz beschäftigt sich in seiner Portfoliotheorie mit der Frage, wie ein effizientes Portfolio aufgebaut werden sollte.

Er analysiert die Auswirkungen der Rendite eines Anlagewertes, seines Risikos und der Korrelation zu anderen Anlagewerten auf das Gesamtergebnis des Portfolios.


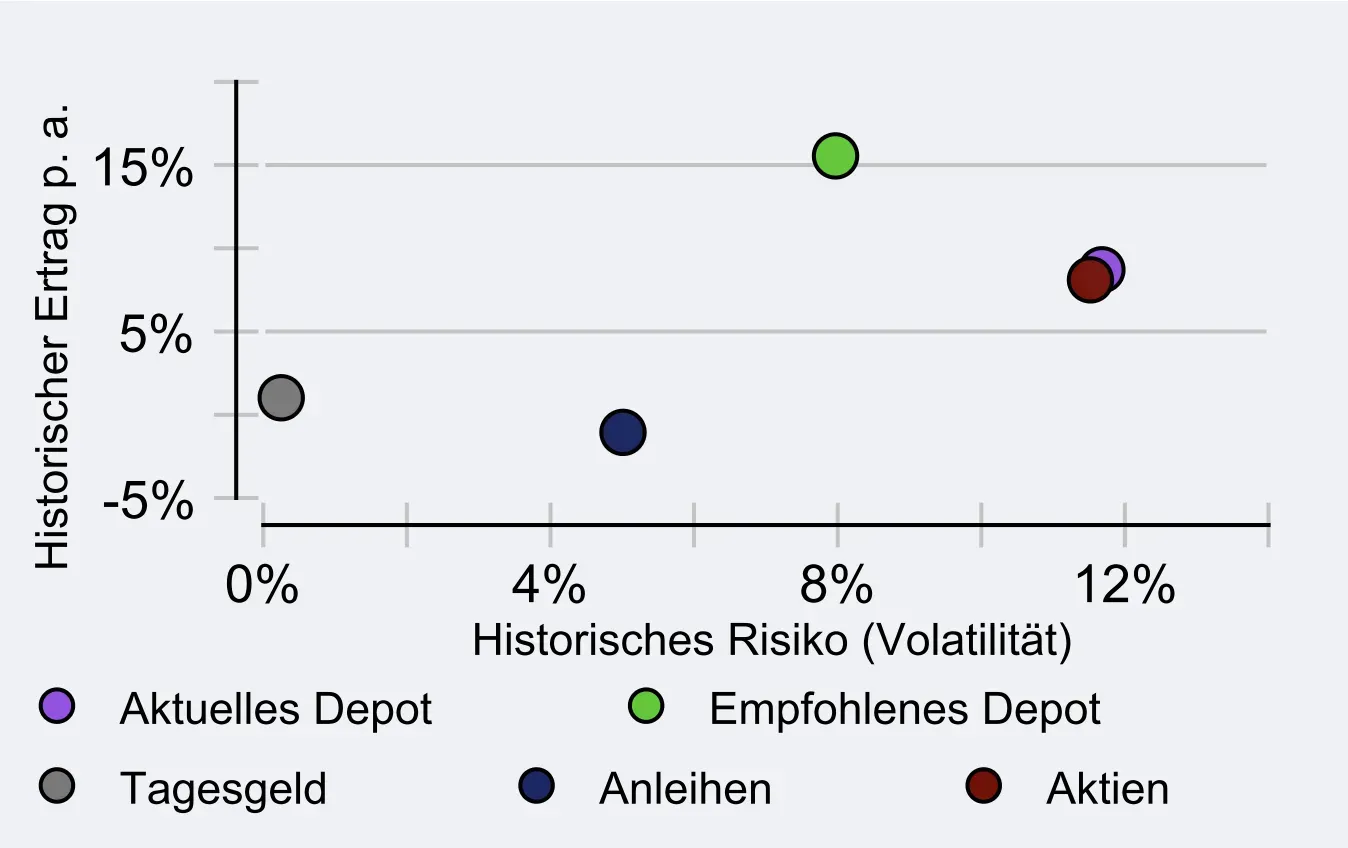
Durch die Kombination verschiedener Anlagen (Diversifikation) wird dieses im Ergebnis optimiert: höhere Rendite bei gleichem Risiko oder geringere Risiken bei gleicher Rendite. Zum Beispiel kann man ein Investment in Aktien mit einem Investment in Staatsanleihen kombinieren. Im Prinzip wie Badewasser. Nur heißes oder bloß kaltes Wasser kann man machen – der richtige Mix ist aber angenehmer.


Das Ergebnis ist ein theoretisches Portfolio, was meinen Erwartungen entspricht, ohne unnötige Risiken einzugehen.


Beispiel

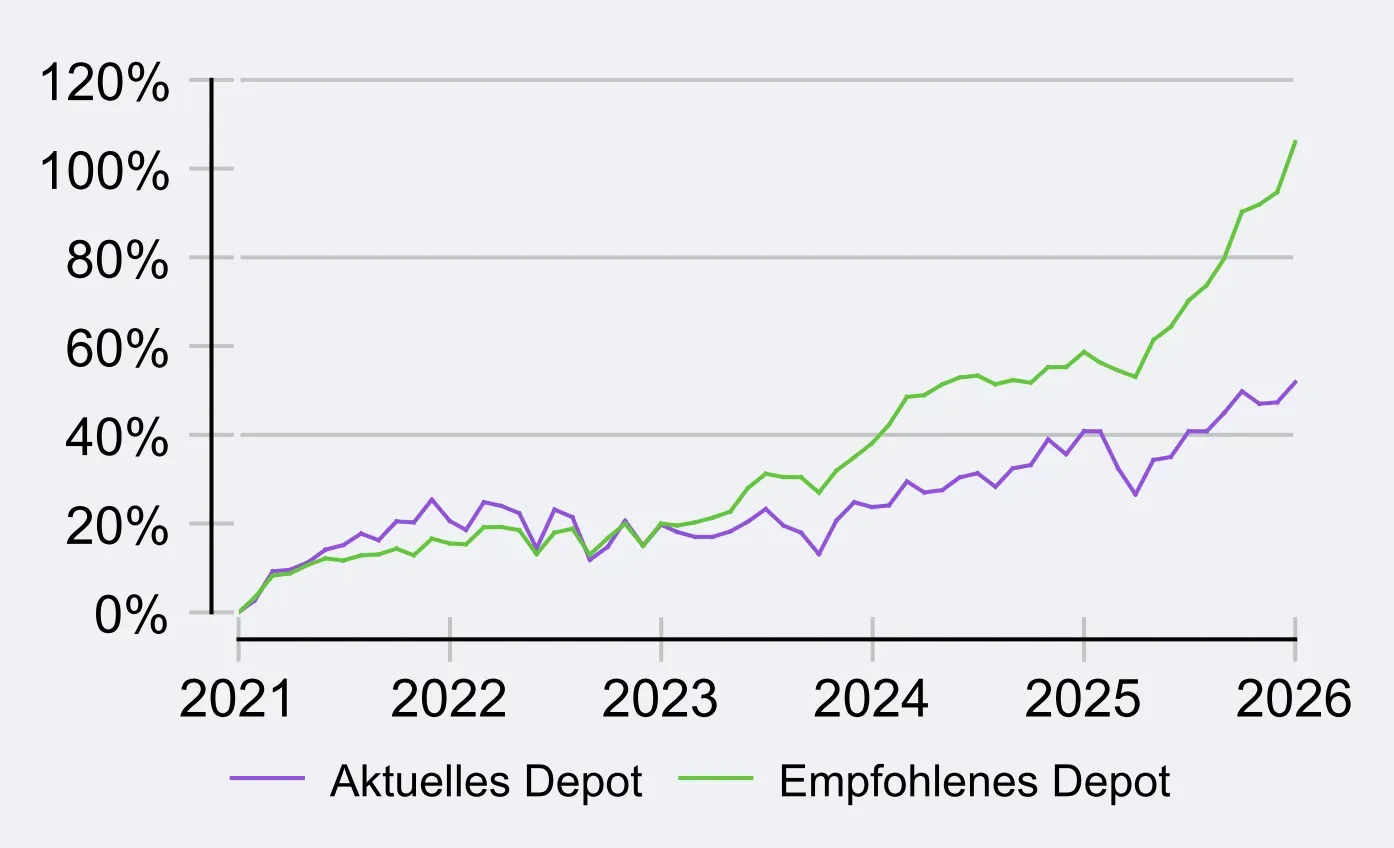
Hinweis: Wertentwicklungen in der Vergangenheit sind kein verlässlicher Indikator für die zukünftige Wertentwicklung.


Die Schwachstelle jeder gängigen Optimierung: Rendite, Risiko und Korrelation liegen nur für die Vergangenheit vor, die Zukunft muss geschätzt werden. Gerade in Krisen halten diese Schätzungen nicht. 2008 fielen Aktien weltweit gleichzeitig, in der Euro-Krise gerieten Staatsanleihen unter Druck, offene Immobilienfonds mussten schließen und wurden teils abgewickelt. Im Corona-Crash 2020 fielen Aktien, Gold und Kryptowährungen sogar gemeinsam. Was vorher unabhängig schwankte, bewegte sich plötzlich im Gleichschritt. Hinzu kommen Notenbanken, politische Entscheidungen und eine Geopolitik, die heute wieder deutlich mehr Gewicht hat. All das lässt sich aus historischen Daten nicht errechnen. Optimierung ist deshalb ein Werkzeug, kein Versprechen.


Der Blick zurück allein reicht nicht. In meine Optimierung fließen zusätzlich die langfristigen Renditeerwartungen von Syzygy Asset Management (ehemals Research Affiliates) ein, die auf den heutigen Bewertungen der Märkte beruhen und regelmäßig aktualisiert werden. Doch jedes Modell ist nur so gut wie seine Eingaben. Die Arbeit beginnt deshalb früher, bei der Recherche der einzelnen Investments und ihrer Zusammensetzung, unterstützt durch künstliche Intelligenz. Und sie endet nicht mit dem ersten Ergebnis: Die Optimierung wird regelmäßig gemeinsam mit Ihnen überprüft und angepasst.


Gerne erstelle oder optimiere ich mit Ihnen Ihr individuelles Portfolio. Wir formulieren Ihre Renditeerwartungen, die zu beachtenden Schutzmaßnahmen und die Eckpunkte Ihrer regelmäßigen Betreuung. Kontakt & Termine

72er Regel


Wenn man die Zahl 72 nimmt und durch die durchschnittliche Rendite teilt, welche man mit einer Geldanlage in den nächsten Jahre erzielen wird, erhält man die Zeit in der sich das Kapital verdoppelt. Ein Beispiel: eine Investition von 25.000 EUR in den Aktienindex MSCI World.

In den vergangenen 10 Jahren erzielte dieser eine durchschnittliche Jahresrendite von 8 Prozent und mehr.


72 : 8 = 9  bedeutet, dass sich das Kapital nach 9 Jahren auf 50.000 EUR verdoppelt hätte. Bei 10 % würde es 7,2 Jahre dauern.


Renditeerwartung


In der Beratung ist das für Kunden oft der schwierigste Bereich. Erstaunlich wenige Anleger haben eine Vorstellung davon, welche Rendite am Aktienmarkt langfristig realistisch ist. Die Stimmung verzerrt das Bild: In Phasen der Euphorie wie zur Zeit des Neuen Marktes scheint alles möglich, in fast depressiven Momenten wie der Corona-Krise gar nichts mehr. „Erzähl mir nichts von schwanger, zeig mir die Kinder“ – eines meiner Lieblingszitate, das mich schon durch einige Jahrzehnte Anlageberatung begleitet.


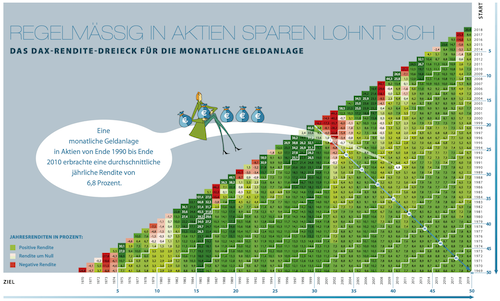
Ebenso lange sind die Renditedreiecke des Deutschen Aktieninstituts ein verlässlicher Begleiter. Für den DAX, den EURO STOXX und den MSCI World zeigen sie über 50 Jahre, was der Aktienmarkt in jedem beliebigen Zeitraum tatsächlich gebracht hat. Das Dreieck für den Sparplan steht für die Ansparphase, das für die Einmalanlage für die Zeit danach, wenn ein Vermögen über einen Entnahmeplan zur Rente wird.


Im Interview: Börsenkrisen verstehen: „Ich zeige Anlegern, wie man damit umgeht.“


Die Rendite-Dreiecke sind Links zu den Zielseiten vom  Deutschen Aktieninstitut e.V. | Einmalanlagerechner und Sparplanrechner ein Angebot des BVI

Ein Sparplan ist die beste Art, Geld in schwankenden Märkten anzulegen.

Regelmäßiges Aktiensparen ist empfehlenswert. Bereits ein geringer Betrag, wie die vermögenswirksamen Leistungen, kann dazu beitragen, ein Vermögen aufzubauen.  Zusätzliche Ziele können das Ansparen von Geld für die Anschaffung einer Wohnung oder die finanzielle Unterstützung für das Studium der Kinder sein.  


Großeltern suchen oft nach einer günstigen und ertragreichen Möglichkeit, um den Führerschein oder den Start in das Erwachsenenleben zu erleichtern. Dort sind Investmentfonds die erste Wahl. Wer über einen längeren Zeitraum investieren möchte, sollte einen Aktienfonds wählen. Die Renditen können sich sehen lassen! Das Deutsche Aktieninstitut veröffentlicht regelmäßig Renditedreiecke, um auf einfache Weise Entwicklungen aufzuzeigen.

Die Rendite-Dreiecke sind Links zu den Zielseiten vom  Deutschen Aktieninstitut e.V. | Einmalanlagerechner und Sparplanrechner ein Angebot des BVI

Nachdenklicher Senior
Generated Image Selbstbildnis

In den nächsten Jahren gehen die geburtenstarken Jahrgänge in Rente. Lebens- und Rentenversicherungen laufen aus. Versicherungen versprechen, dass "Langlebigkeitsrisiko" finanziell abzusichern. Niedrige Zinsen, Mini-Renten, verlorene Verfügbarkeit und Flexibilität ist der Standard, den man in der Regel bekommt.

Was machen mit auslaufenden Lebens- und Rentenversicherungen?

Entnahmeplan

Die wichtigste Frage am Ende: Weshalb benötigt man heute eigentlich noch einen Berater?

In 30 Minuten kann man vermeintlich das ganze Wissen auf YouTube sehen. Und durch die Verwendung von ETFs kann jeder von der Couch aus ein passendes Depot erstellen. Ja – Investment ist manchmal das glückliche Händchen, zur glücklichen Zeit, am glücklichen Ort. Mit einem Berater erstellt man ein individuelles Depot. Natürlich auch unter Beachtung und Hinzunahme aller Investmentmöglichkeiten und infolgedessen auch ETFs.

In der Regel wenden sich Interessenten an mich, die bereits eine ganze Weile in den Märkten investiert sind. Häufig sind die Risikoprofile der Anlage und des Kunden nicht miteinander vereinbar. Der Anlagehorizont ist zu kurz bemessen und schlichtweg sind die Vorstellungen, wie viel man in kurzer Zeit erreichen kann, zu optimistisch. Die meisten Depots weisen Klumpenrisiken auf. Das bedeutet zu viel in einer Gegend und zu viel in einem Thema, folglich zu hohe Verluste in einer Börsenkrise.

Aus langjähriger Erfahrung ist es jedoch noch etwas anderes. Die Möglichkeit, jemanden zu haben, der zuhört, erklärt, Fachbegriffe übersetzt und Orientierung bietet. Mit einem Berater hat man jemanden zur Seite, der die persönliche Situation kennt sowie den Markt versteht und so einen fundierten Rat geben kann. Eine verständliche Beratung und eine individuelle Portfoliogestaltung incl. laufender Betreuung. So werden aus Ihren Wünschen realisierbare Ziele sowie aus Ihren Einmalanlagen und Sparplänen große Vermögen, Eigenheime, ein finanziertes Studium der Kinder, der langersehnte Traumurlaub oder eine doppelt so hohe Rente am Lebensabend.

Tages- und Festgeld


Investmentdepots


Sie haben den Wunsch, Ihr Depot selbst zu gestalten und dabei zwischen mehr als 9.000 Investmentfonds und 1.400 ETFs zu wählen? Dann eröffnen Sie Ihr Depot einfach online. Der Discount von 100 % auf den Ausgabeaufschlag aktiver Fonds ist für Sie schon hinterlegt. Das Depot kann jederzeit um ein Tages- und Festgeld sowie ein Wertpapierdarlehn erweitert werden.


Falls Sie eine Beratung und Optimierung wünschen, können Sie diese gegen eine individuelle Gebühr erhalten.

VL-Depot eröffnen


easyInvesto bietet Anlegern eine professionelle fondsbasierte Vermögensverwaltung, die von den Investmentexperten der Deutschen Asset Management Gruppe verwaltet wird.


easyInvesto – ein Robo-Advisor pur ETF berechnet ein auf das persönliche Anlageziel des Kunden abgestimmtes Investmentdepot. Insgesamt stehen bis zu 19 Anlagestrategien zur Verfügung. Abschluss und Depotführung sind vollständig online. 


Nicht jeder möchte Edelmetalle als Fonds in einem Depot. Daher eine besonders einfache und digitale Möglichkeit.


Gold & Silber – einfach investieren

Mit easyGoSi schon ab 1.000 EUR Einmalanlage oder 30 EUR monatlich in Barren oder Münzen investieren. Wahlweise direkte Lieferung zu Ihnen oder sichere Einlagerung in überwachten Lagerstätten in Deutschland oder im Schweizer Zollfreilager.


Flyer - Geschenk für Kinder

Flyer - Edelmetalle für die Großen

easyGo Si für Kinder

Wenn Sie eine echte Anlageberatung zu einem individuellen Portfolio mit Betreuung wünschen, kontaktieren Sie mich gerne. 

Ich stimme der Erhebung, Verarbeitung und Nutzung meiner personenbezogenen Daten gemäß der datenschutzrechtlichen Einwilligungserklärung zu. Datenschutz      


 Datenschutzhinweis  

Ihre Nachricht wird von dem System des Internetportals nicht gespeichert, sondern direkt an den Empfänger geleitet. Bei unrichtig eingetragenen Empfängeradressen erfolgt keine Nachbereitung.